

Was Verivox konkret vergleicht
Die Analyse stellt die Vollkasko-Kosten chinesischer Elektroautos vergleichbaren Modellen aus Europa, den USA, Japan und Korea gegenüber. Grundlage ist ein festes Rechenprofil, damit die Werte vergleichbar bleiben. Die Berechnung basiert auf einem 45-jährigen Fahrer in Berlin mit Schadenfreiheitsklasse 15 und 12.000 Kilometern Fahrleistung pro Jahr. Die Vollkasko deckt zusätzlich zur gesetzlichen Haftpflicht auch Schäden am eigenen Fahrzeug ab.
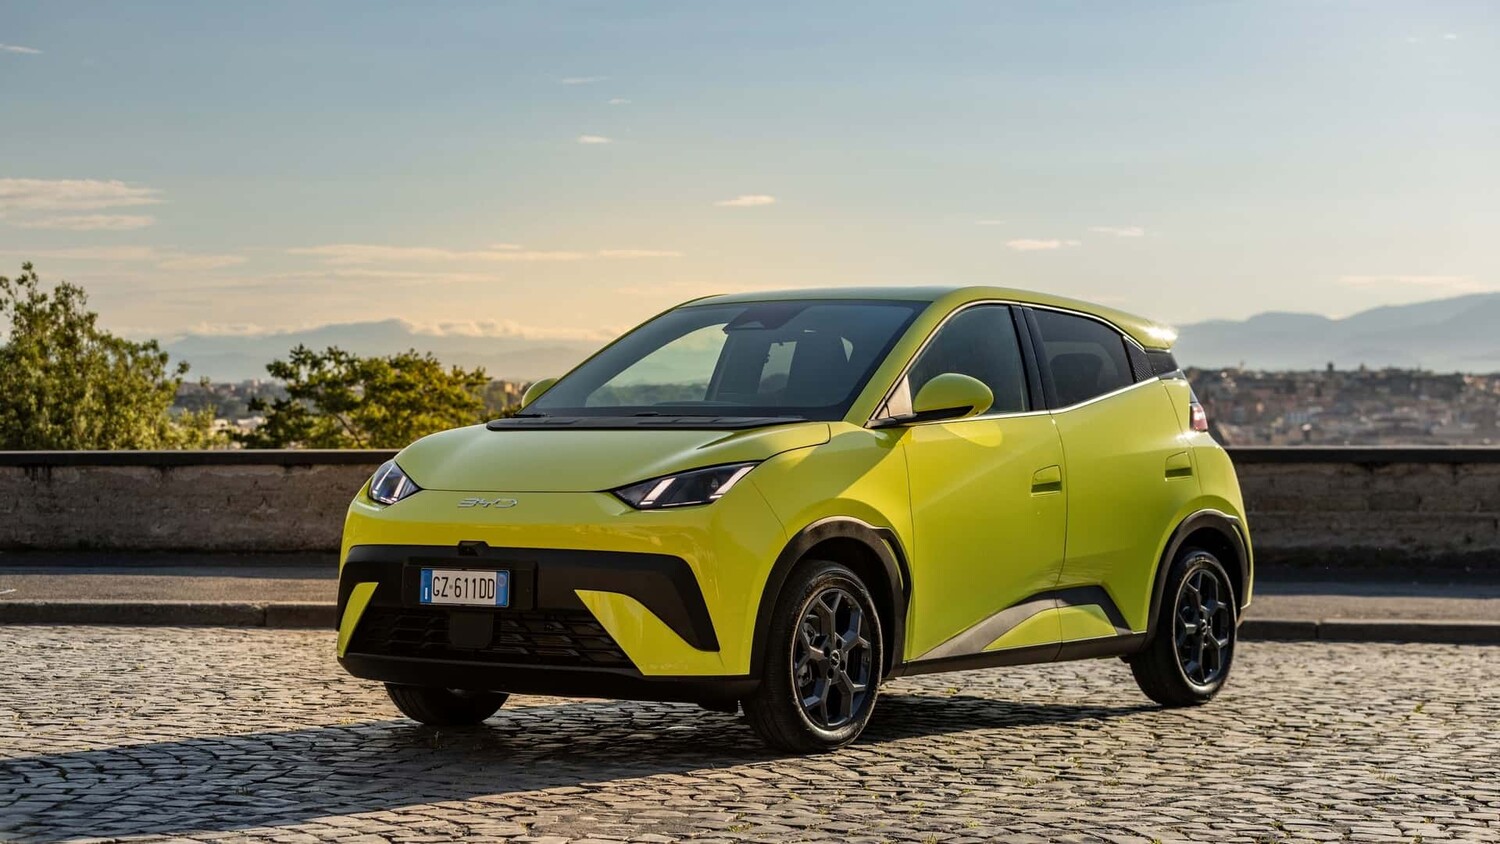
Je nach Modell liegen die jährlichen Beiträge in dieser Gegenüberstellung um bis zu 870 Euro über denen eines ähnlichen Fahrzeugs. Die Auswertung nennt zudem bis zu 98 Prozent höhere Vollkasko-Prämien bei Elektro- und Hybridmodellen chinesischer Hersteller gegenüber anderer Marken.
Typklassen als Preistreiber
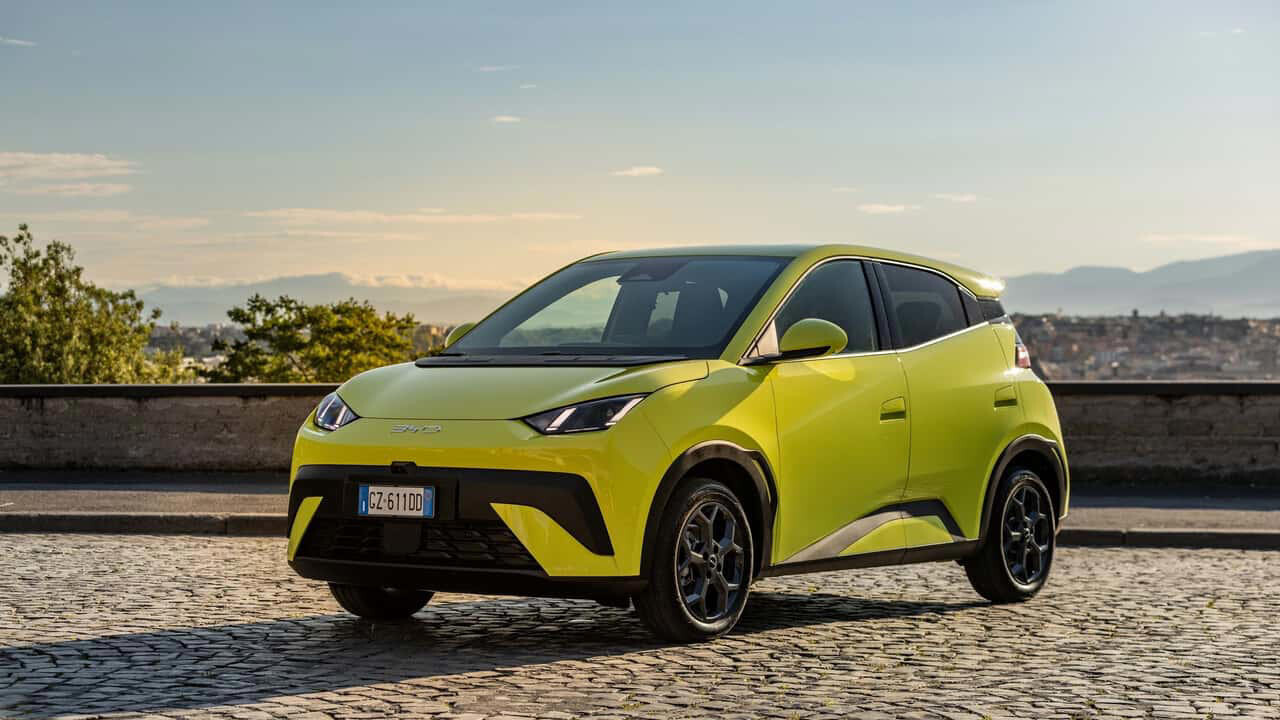
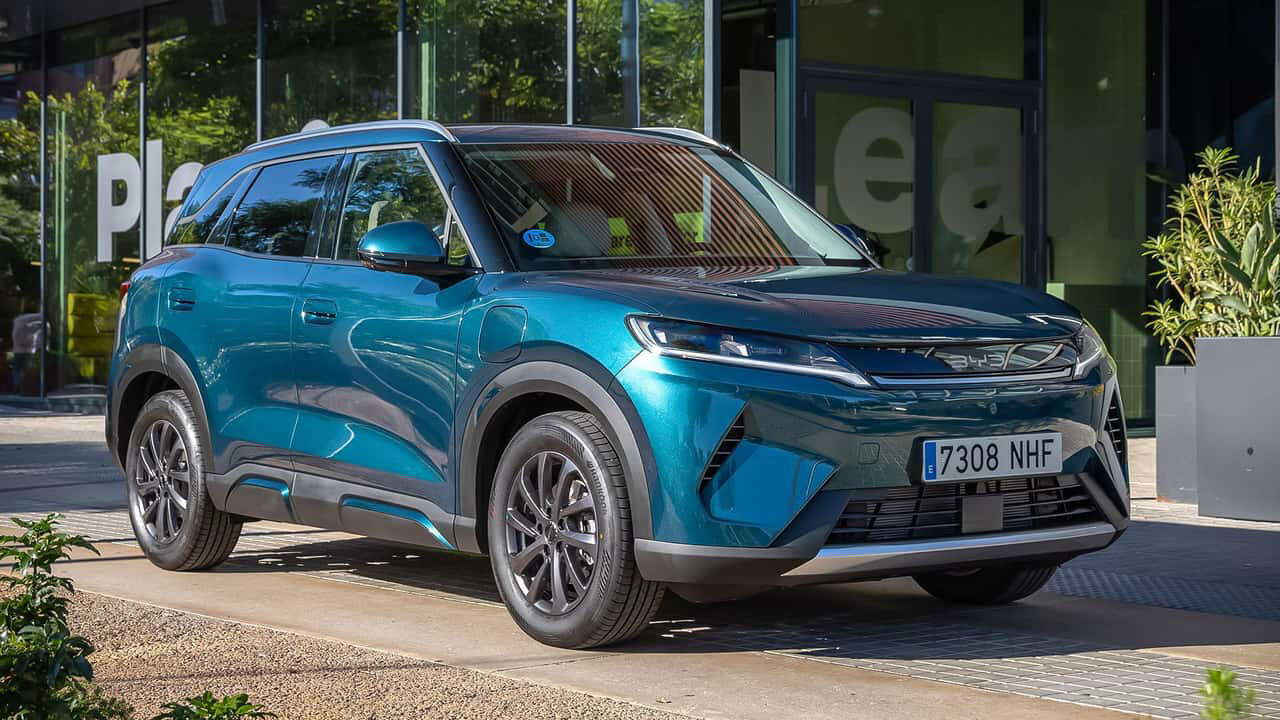
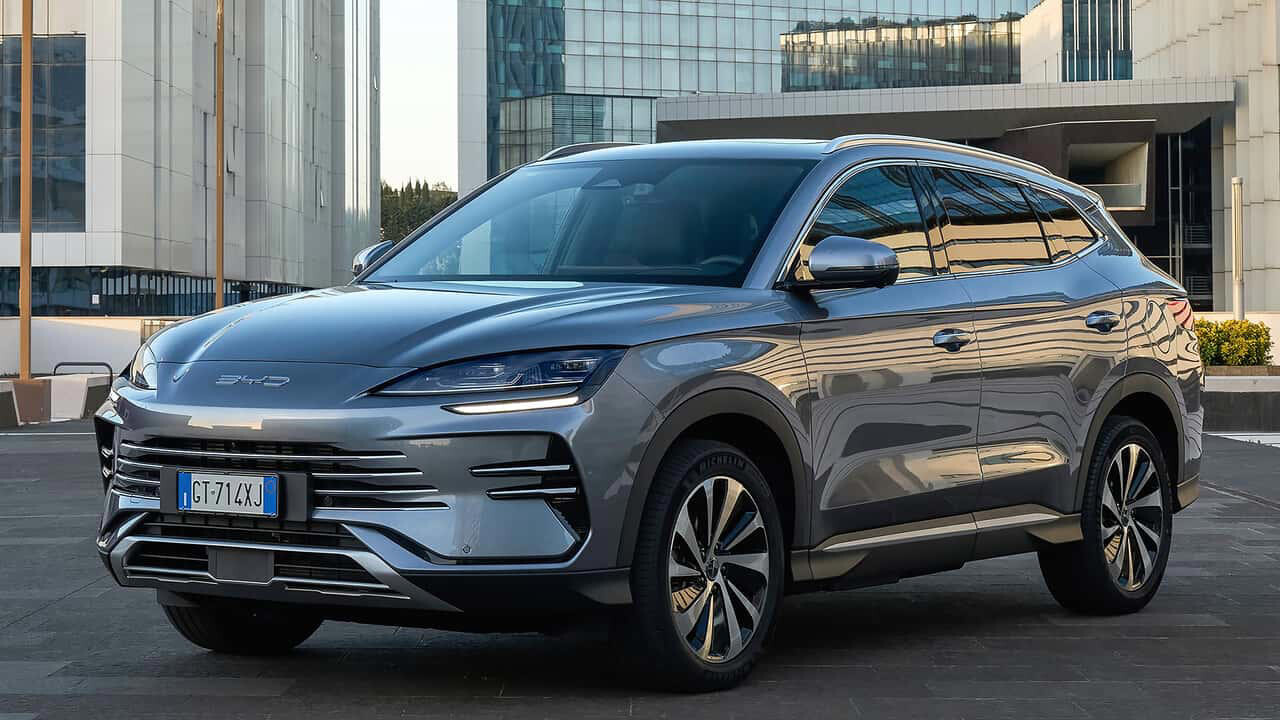
Wichtigster Hebel sind die Typklassen. Chinesische Elektroautos werden im Schnitt höher eingestuft, was sich direkt in den Versicherungskosten niederschlägt. In den Beispielen zeigt sich der Abstand: Für einen BYD Seal U fallen 98 Prozent beziehungsweise 870 Euro mehr an als für einen Skoda Kodiaq. Beim Nio EL6 liegen die Kosten 60 Prozent beziehungsweise 729 Euro über denen eines Tesla Model Y. Ein Leapmotor T03 ist 33 Prozent beziehungsweise 199 Euro teurer als ein vergleichbarer Fiat 500 Elektro.
Auch bei den Durchschnittswerten hält sich das Muster: Für BYD-Elektroautos liegt die Vollkasko-Typklasse im kommenden Versicherungsjahr im Mittel bei 27, für Skoda bei 20. Nio kommt im Schnitt auf 29, Tesla auf 26. Leapmotor liegt bei 24, Fiat bei 22,5.
Warum neue Marken oft teurer sind
Höhere Typklassen hängen auch damit zusammen, dass Versicherer Risiken und Reparaturkosten bei neuen Modellen zunächst nur begrenzt aus Daten ableiten können. "Bei neuen Modellen lassen sich das Schadenrisiko und die Reparaturkosten oft nur schätzen, und sie werden vorsorglich in höhere Typklassen eingestuft", sagt Verivox-Geschäftsführer Aljoscha Ziller. Hinzu kommt fehlende Erfahrung mit Herstellern, die erst seit wenigen Jahren am deutschen Markt vertreten sind. Für die Kalkulation spielen dann unter anderem Ersatzteilkosten und -verfügbarkeit eine größere Rolle, weil sie Reparaturdauer und Rechnungen beeinflussen können.
Wie Typklassen entstehen, beschreibt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) so: Die Grundlage sind Schaden- und Kostenbilanzen eines Automodells aus den letzten drei Jahren. Für neue Modelle ohne belastbare Historie fließen erwartete Schäden vergleichbarer Fahrzeuge ein. In der Vollkasko kommen zudem Informationen aus Crashtests hinzu, um den Reparaturaufwand für typische Unfälle zu ermitteln.
Der Abstand wird kleiner
Der aktuelle chinesische Nachteil ist jedoch nicht in Stein gemeißelt. Das Allianz-Zentrum für Technik (AZT) sieht den Abstand bei der Versicherungseinstufung zwischen europäischen und chinesischen Herstellern deutlich schrumpfen. AZT-Leiter Christian Sahr beziffert den Unterschied so: 2024 lagen europäische Hersteller in der Einstufung im Schnitt noch drei Typklassen vor chinesischen Herstellern, 2026 ist es nur noch eine. Chinesische Hersteller verbesserten sich im Durchschnitt um 1,5 Typklassen, europäische Marken wurden im Schnitt um 0,5 Typklassen schlechter.
Als Basis nennt das AZT die Einstufungen von seit 2024 in Deutschland neu auf den Markt gekommenen Modellen (2024: 174, 2025: 115, erstes Halbjahr 2026: 35). Als mögliche Treiber für steigende Kosten nennt das AZT unter anderem die Reparaturfreundlichkeit und damit verbundene Reparaturkosten.
Nicht jede Police ist teurer
Die Einstufungen chinesischer Marken verbessern sich schrittweise, pauschale Aussagen treffen nicht auf alle Modelle zu. In der Verivox-Auswertung finden sich bereits Beispiele, in denen chinesische Fahrzeuge günstiger versicherbar sind als etablierte Pendants. So ist ein GWM Ora 03 für den Berliner Beispielkunden sieben Prozent günstiger versichert als ein Peugeot e-308. Außerdem liegt ein Lynk01 Plug-in-Hybrid fünf Prozent unter einem Hyundai Tucson.
Für Käufer bedeutet das: Der Kaufpreis allein beantwortet die Frage nach den Gesamtkosten nicht. Entscheidend ist, wie das konkrete Modell in den Typklassen landet und wie stark sich das im individuellen Vertrag niederschlägt. Die GDV-Typklassen lassen sich dafür modellgenau abfragen.