

La llegada de los vehículos autónomos a las calles españolas empieza a plantear preguntas que van más allá de la tecnología. Una de ellas afecta directamente al sector asegurador: quién responde en caso de accidente y cómo se calculan los riesgos cuando es un sistema automatizado quien asume parte de las tareas de conducción.
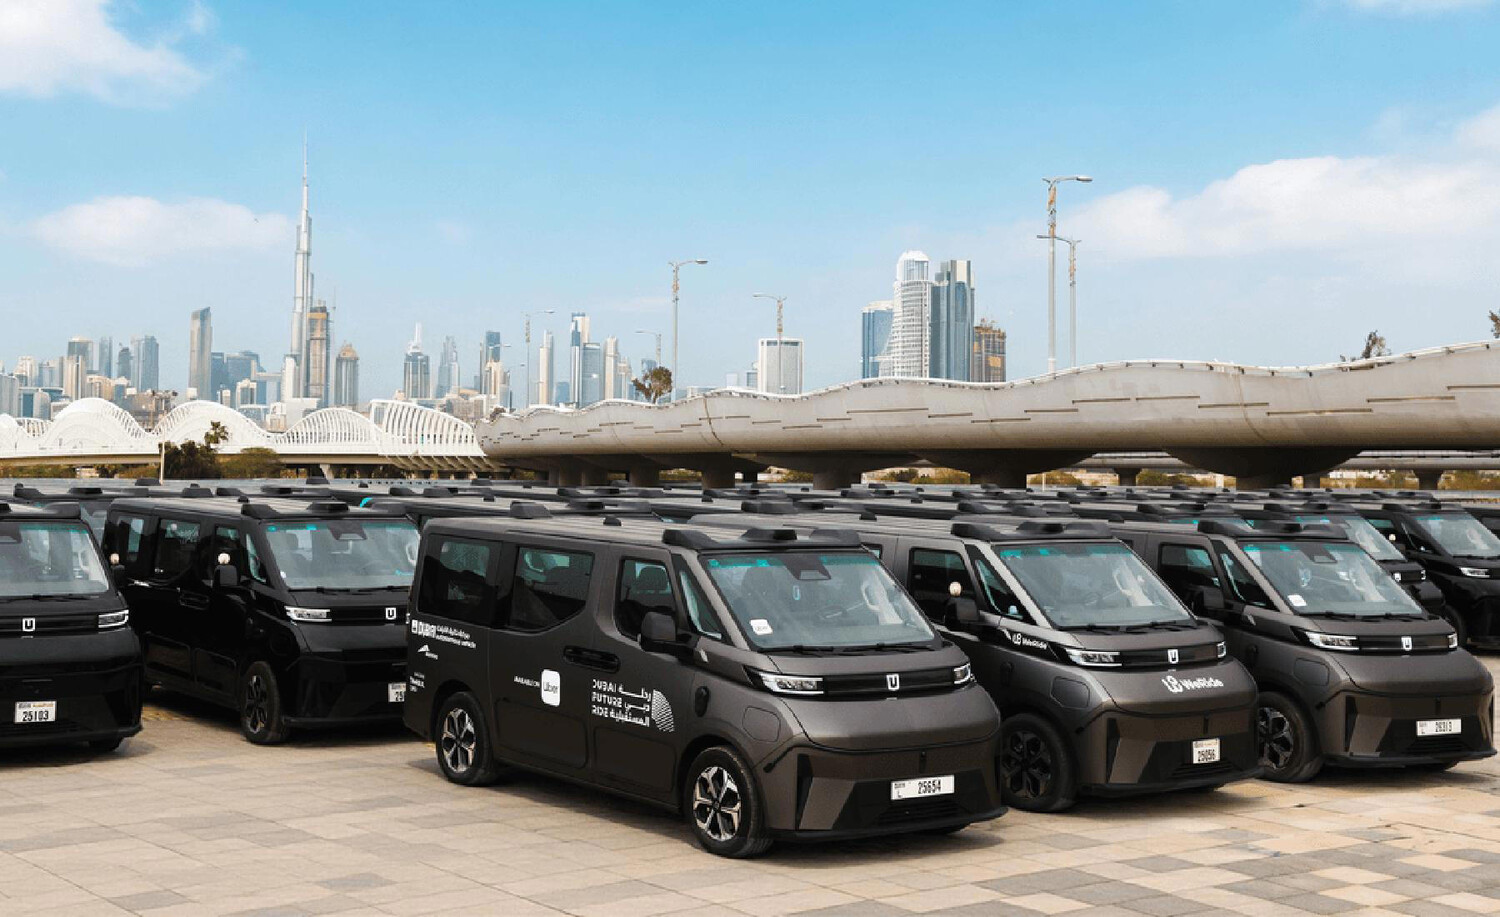
Mutua Madrileña se ha hecho cargo del aseguramiento de los 20 vehículos que forman parte del proyecto piloto de coche autónomo que Uber y WeRide desarrollan en colaboración con la Comunidad de Madrid. Los vehículos comenzaron a circular en octubre por la capital en fase de pruebas y, por el momento, cuentan con la supervisión de un operador de seguridad a bordo.
La participación en este programa permitirá a la aseguradora analizar las reacciones de este tipo de vehículos en condiciones reales de circulación y recopilar información sobre los riesgos asociados a una tecnología que todavía se encuentra en una fase inicial de implantación en España.
El despliegue de flotas autónomas abre un escenario poco habitual para las compañías de seguros. Mientras que en los vehículos convencionales la responsabilidad suele recaer principalmente sobre el conductor, la conducción automatizada introduce nuevos actores en una posible cadena de responsabilidades.
Fabricantes, desarrolladores de programas informáticos, operadores de flota y plataformas tecnológicas podrían asumir distintos grados de responsabilidad en función del origen de un eventual siniestro. El artículo 11 bis de la ley de tráfico, introducido en la reforma de 2022, da una pista en este sentido: el “titular del sistema de conducción automatizado de un vehículo” debe comunicar a la Dirección General de Tráfico (DGT) “las capacidades o funcionalidades del sistema de conducción automatizada” en el momento de la matriculación y “siempre que se produzca cualquier actualización del sistema a lo largo de la vida útil del vehículo”.
Cómo asegurar un coche autónomo
Desde el sector asegurador se observa con interés esta evolución. La obtención de datos reales figura entre las principales necesidades para poder evaluar adecuadamente los riesgos asociados a los vehículos autónomos y definir productos específicos para este tipo de movilidad.
La transformación no afectará únicamente al reparto de responsabilidades. También cambiará la propia figura del asegurado. En el caso de los denominados robotaxis o de las flotas de vehículos autónomos destinadas al transporte de pasajeros, el papel protagonista pasará previsiblemente del conductor particular al propietario o gestor de la flota.
A medida que aumente el nivel de automatización, el seguro del automóvil tendrá que adaptarse a nuevos riesgos relacionados con los sistemas de conducción, la conectividad de los vehículos, las actualizaciones de programas informáticoso la posible vulnerabilidad frente a incidentes informáticos.
Entre tanto, una de las exigencias de la DGT a quienes participan en el Programa Marco de Evaluación de la Seguridad y Tecnología de Vehículos Automatizados (Programa ES-AV) es la contratación de un seguro de responsabilidad.
Mutua Madrileña @la_Mutua asegura los primeros 20 coches autónomos en España https://t.co/Xqh7WH0v0o pic.twitter.com/21EQ462Kdb
— SalaPrensaMutua (@SalaPrensaMutua) November 3, 2026
La evolución tecnológica ya está teniendo efectos sobre el negocio asegurador. La generalización de los sistemas avanzados de asistencia a la conducción (ADAS), como la frenada automática de emergencia, el mantenimiento de carril o el control de crucero adaptativo, contribuye a reducir la frecuencia de determinados accidentes. Sin embargo, las reparaciones se vuelven cada vez más complejas y costosas debido a la presencia de cámaras, radares, sensores y componentes electrónicos de elevado valor.
Este aumento del coste de reparación es uno de los factores que el sector sigue con atención. Aunque la tecnología promete disminuir la siniestralidad, un golpe aparentemente menor puede requerir la sustitución o recalibración de equipos sofisticados, lo que incrementa el importe de las indemnizaciones.
“El principal valor de este piloto es que nos permitirá obtener experiencia real para entender mejor cómo evoluciona el riesgo y qué modelos de aseguramiento serán los más adecuados para la movilidad autónoma”, ha señalado en una nota el subdirector general del Negocio Asegurador de Mutua Madrileña, Jesús del Río.