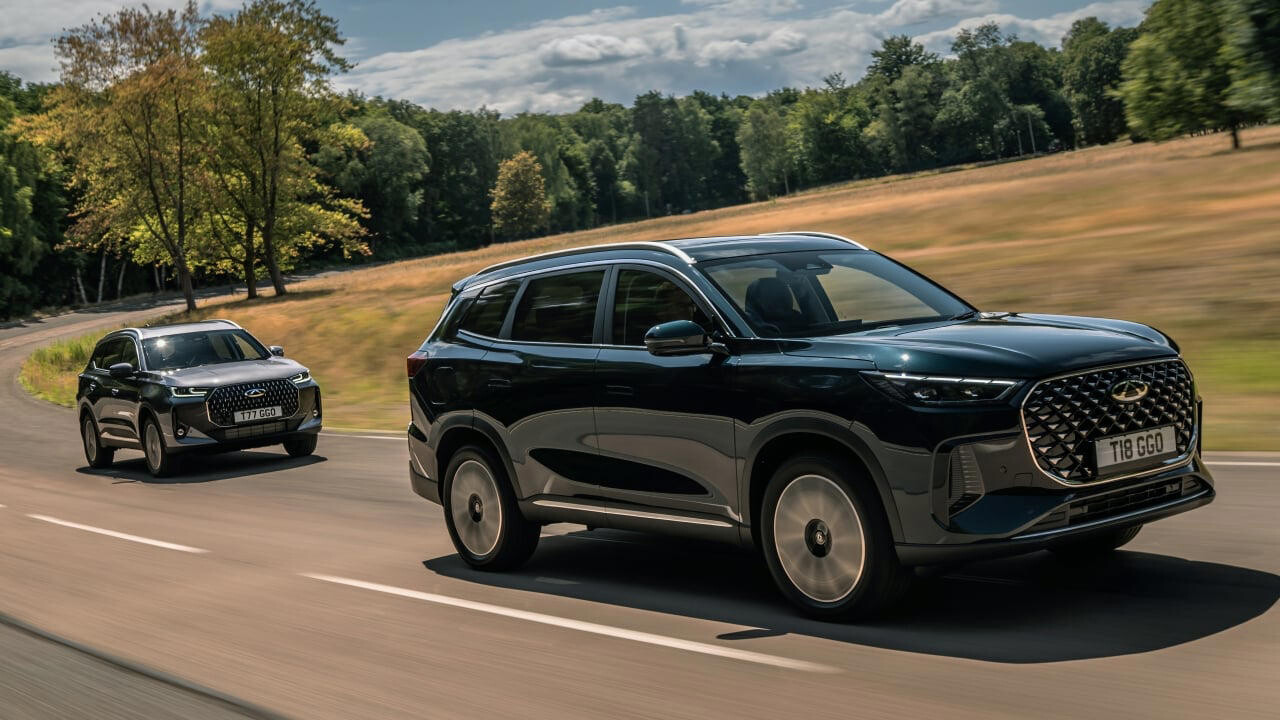
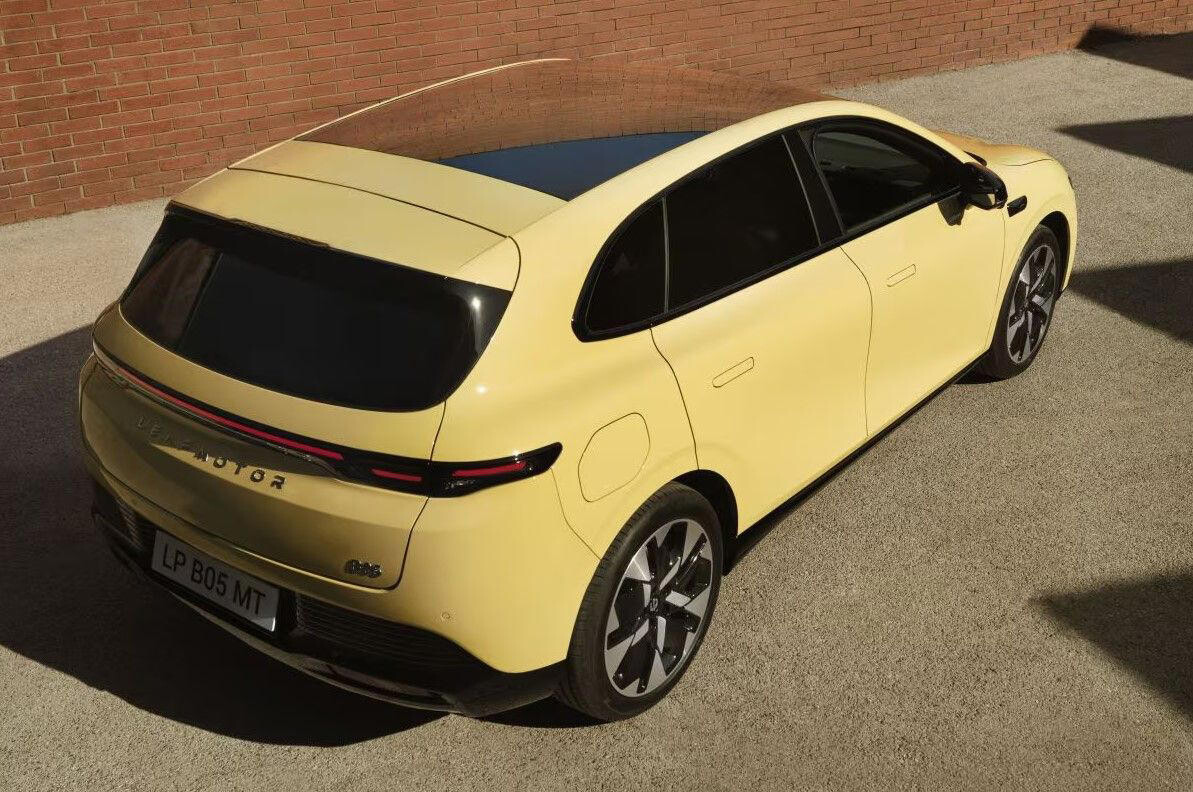
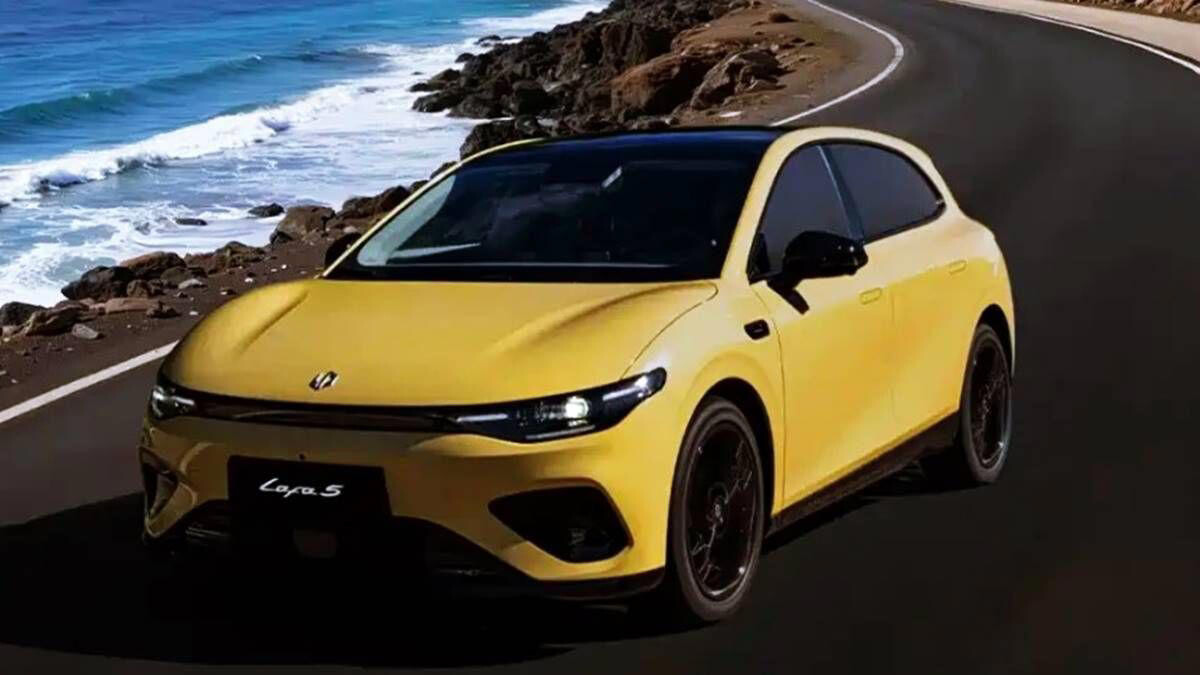
Europa intenta contener el avance de los fabricantes chinos mediante aranceles y acuerdos comerciales, pero las barreras a las importaciones pueden quedarse cortas ante una transformación que ya está en marcha. Las marcas asiáticas no solo quieren vender sus vehículos en el continente, sino también producirlos directamente en él, un escenario que plantea nuevos desafíos para los fabricantes tradicionales. Así lo advierte Javier Goikoetxea, CEO de Next Mobility, doctor en Big Data y Smart Mobility por la Universidad de Deusto y profesor de Innovación y Transformación Digital en la Universidad Francisco de Vitoria, ante nuestra pregunta qué ocurrirá cuando las marcas chinas fabriquen directamente en Europa y compitan desde aquí. La Unión Europea y China han acordado limitar a 350.000 unidades anuales las importaciones de híbridos e híbridos enchufables chinos, una nueva vía de crecimiento para sus fabricantes después de que los eléctricos puros quedaran sujetos a aranceles adicionales. En España, el peso de estas marcas también es cada vez mayor. Según datos elaborados por Ideauto, filial de ANFAC, los fabricantes chinos y los vinculados a grupos chinos concentran cerca del 38% de las matriculaciones de coches electrificados entre enero y septiembre. Su cuota alcanza alrededor del 31,5% en los eléctricos puros y supera el 43% entre los híbridos enchufables. El verdadero desafío para la industria europea puede llegar cuando los fabricantes chinos produzcan directamente en el continente, advierte Goikoetxea. El CEO considera que Europa ha perdido buena parte de la ventaja que tradicionalmente había tenido en el sector del automóvil. "Es una pena, pero Europa ha perdido el tren del automóvil eléctrico frente a China", asegura. A su juicio, no tiene sentido seguir planteando la competencia entre ambas industrias como si partiesen de una situación de igualdad. China lleva años de ventaja en tecnologías que serán determinantes para el futuro del automóvil, como las baterías, la electrónica, el software, la conectividad y la integración vertical, además de contar con una mayor capacidad productiva y una escala difícil de igualar. Durante mucho tiempo, explica Goikoetxea, Europa observó a China como un fabricante de vehículos baratos que copiaba los modelos occidentales. Sin embargo, considera que esa etapa ha quedado atrás. "Hoy son ellos quienes desarrollan tecnología, innovan y lanzan producto a una velocidad que nosotros difícilmente podemos seguir", sostiene. Una industria que juega con ventaja Para el CEO de Next Mobility, una de las principales diferencias está en la estrategia industrial de ambos mercados. China entendió que el vehículo eléctrico no consistía simplemente en sustituir un motor de combustión por una batería, sino en desarrollar una nueva industria alrededor de la energía, los semiconductores, el software y los datos. A esa apuesta se suma una política industrial planificada, respaldada por financiación, crédito, compra pública y ayudas directas, con el objetivo de alcanzar una escala de producción elevada. Frente a este modelo, Goikoetxea considera que Europa ha centrado buena parte de sus esfuerzos en la regulación, la certificación y el control de la innovación. "La burocracia es nuestro principal stopper", afirma. En su opinión, mientras Estados Unidos y China prueban, fabrican, corrigen y escalan sus desarrollos, Europa dedica demasiado tiempo a debatir cómo regular una tecnología antes incluso de permitir que se despliegue. El problema, añade, no es la falta de talento ni de capacidad industrial. Europa cuenta con buenos ingenieros y una larga tradición en el automóvil, pero ha perdido velocidad. "Mientras nosotros terminamos un reglamento, otros mercados han desarrollado tres generaciones de producto", advierte. También cuestiona la estrategia europea respecto a la transición energética y las restricciones previstas a la venta de vehículos de combustión a partir de la próxima década. Considera que las decisiones adoptadas pueden perjudicar a una industria en la que Europa había mantenido una posición de liderazgo, especialmente en tecnologías como los motores diésel. Los aranceles no recuperarán la competitividad Goikoetxea considera que las medidas comerciales pueden ofrecer cierto margen a los fabricantes europeos, pero no resolverán sus problemas de competitividad. Los aranceles y las cuotas pueden encarecer determinados vehículos, reducir las importaciones y dar algo de oxígeno a grupos como Volkswagen, Renault o Stellantis. Sin embargo, advierte de que proteger temporalmente el mercado no equivale a recuperar la capacidad tecnológica e industrial. "Un arancel no desarrolla una batería. Una cuota no crea software. Una barrera comercial no reduce los tiempos de desarrollo de un automóvil ni escala la producción", señala. El principal desafío llegará cuando los fabricantes chinos no necesiten importar sus coches desde Asia porque puedan producirlos directamente en Europa. En ese escenario, los vehículos podrían fabricarse en plantas del continente, con trabajadores y proveedores europeos y cumpliendo la normativa comunitaria, pero mantener detrás una tecnología y una estructura de costes desarrolladas gracias a la ventaja acumulada por China. Recordemos en este sentido, por poner algún ejemplo que Leapmotor ya fabrica en la planta aragonesa de Stellatis o que Ford se ha aliado con Geely para fabricar vehículos en la planta valenciana de Almuissafes. Para Goikoetxea, esta situación obliga a mirar más allá de las cifras de importación. La industria está avanzando hacia un escenario de mayor integración entre ambos mercados, con tecnología china dentro de fabricantes europeos, marcas asiáticas produciendo en fábricas del continente y cadenas de suministro cada vez más mezcladas. Europa ya busca tecnología en China La transformación también se refleja en los acuerdos entre fabricantes. Stellantis trabaja con Leapmotor y Volkswagen ha establecido una alianza tecnológica con Xpeng... son algunos ejemplos de cómo los grupos europeos están buscando en compañías chinas soluciones para avanzar en plataformas, tecnología y velocidad de desarrollo. Goikoetxea considera que este cambio de papeles debería hacer reflexionar a la industria europea. Empresas que hace dos décadas enseñaban a fabricar automóviles a China buscan ahora en sus compañías tecnológicas un impulso para afrontar la nueva etapa del sector. A su juicio, Europa todavía conserva capacidades industriales y talento para reaccionar, pero necesita cambiar su planteamiento. "¿Tiene Europa margen para reaccionar? Muy poco si seguimos haciendo lo mismo", apunta. La cuestión, por tanto, va mucho más allá de limitar la entrada de 350.000 coches chinos o de establecer nuevas barreras comerciales. El reto es desarrollar una estrategia industrial capaz de competir en tecnología, costes, innovación y capacidad de producción. "China no nos está ganando únicamente porque sus coches sean más baratos; nos está ganando porque ha entendido antes qué iba a ser un coche en el siglo XXI, porque tiene un plan. ¿Y nosotros? ¿Dónde está nuestro plan?", plantea Goikoetxea. Su advertencia final resume el desafío al que se enfrenta el automóvil europeo: "La pregunta no es si Bruselas puede limitar la entrada de 300.000, 400.000 o medio millón de coches chinos. El quid de la cuestión es qué hacemos cuando China ya no necesite entrar porque esté fabricando directamente aquí de forma masiva. Ese día no habrá arancel que nos salve".

 Le gusta a Daniel Serrano, Daniel Gutiérrez








 Le gusta a Daniel Serrano, Daniel Gutiérrez