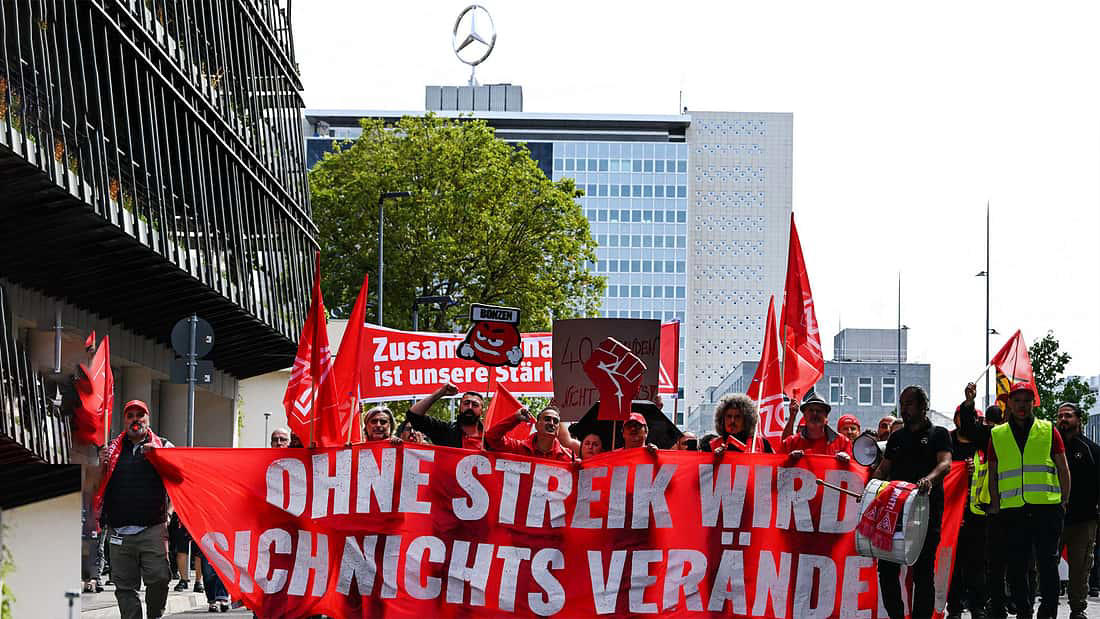
Die aktuelle Analyse der Berater von Berylls by AlixPartners zeigt, wie sehr die Krise der Autoindustrie die Bilanzen verhagelt und welche langfristigen Folgen Lohnerhöhungen in der aktuellen Situation haben könnten. Mit der Top-25-Studie analysiert Berylls by AlixPartners auch 2026 wieder die aktuellsten verfügbaren Zahlen der 25 größten börsennotierten Automobilzulieferer (ohne Bosch und ZF, da diese keine Quartalszahlen veröffentlichen) und der zehn größten Automobilhersteller weltweit. Dieses Mal trifft der Blick auf eine extrem angespannte Situation: "Die Herausforderungen der letzten Jahre werden in diesem Jahr durch einen erheblich schrumpfenden chinesischen Markt und den Krieg im Iran, mit den in der Folge wachsenden Energiekosten, verschärft. Diskussionen um Werksschließungen und Investitionen in den deutschen Markt sind die aktuell sichtbarsten Folgen", so die Studie. Zulieferer trotzen dem Sturm Immerhin: Die Zulieferer halten ihre Margen trotz sinkender Umsätze – anders als die Autohersteller. Doch die Krise verschärft den Kostendruck: Eine Lohnerhöhung um fünf Prozent könnte die deutsche Autoindustrie jährlich Milliarden Euro kosten und langfristig 6.000 bis 14.000 Arbeitsplätze gefährden, folgern die Experten. Bei den Zulieferern sank der Umsatz in den ersten drei Quartalen 2026 gegenüber dem Vorjahreszeitraum um 1,5 Prozent auf 390 Milliarden Euro. Ihre operative Marge hielt sich mit 5,5 Prozent jedoch nahezu auf Vorjahresniveau. Bei den untersuchten Autoherstellern fiel sie dagegen von 5,0 auf 3,6 Prozent. "Die Zulieferer halten dem stetig wachsenden Druck stand", sagt Dr. Alexander Timmer, Partner bei Berylls by AlixPartners. Dass ihre Marge nun über jener der Hersteller liege, habe es seit der Vor-Corona-Zeit nicht mehr gegeben. Die Stabilität ist allerdings kein Zeichen für eine Entspannung: Sinkende Umsätze, hohe Kosten und der Wettbewerb um Aufträge bleiben zentrale Herausforderungen. Lohnkosten und Stellenabbau verschärfen die Lage Eine Lohnerhöhung um fünf Prozent, wie von der IG Metall aktuell gefordert, würde die deutsche Autoindustrie nach Berechnungen der Beratung jährlich bis zu 3,5 Milliarden Euro kosten. Die Hersteller könnten zusätzliche Kosten angesichts ihrer angespannten Ertragslage nur begrenzt auffangen. Berylls by AlixPartners beziffert die möglichen langfristigen Folgen auf 6.000 bis 14.000 gefährdete Arbeitsplätze. Der Stellenabbau ist bereits im Gang. Deutschland habe 2026 netto weitere 40.000 Arbeitsplätze in der Automobilindustrie verloren, sagt Dr. Jürgen Simon, Partner bei Berylls by AlixPartners. Seit 2022 seien außerdem 38 Zulieferwerke weggefallen. Der Abbau dürfte sich bis 2027 fortsetzen, während Kapazitäten nach Osteuropa und Nordafrika verlagert würden. Die Studie sieht daher auch Politik und Sozialpartner in der Verantwortung. Löhne sollten an die Produktivität gekoppelt, Energiekosten gesenkt und Genehmigungsverfahren verkürzt werden, so die Empfehlung. Europas Zulieferer schließen Werke, Chinesen bauen neue Der Umbau zeigt sich auch bei den Produktionsstandorten. Seit 2022 haben europäische Zulieferer laut Studie 89 Werke geschlossen, davon 46 in Deutschland. Chinesische Wettbewerber eröffneten im selben Zeitraum 56 Standorte. In Ost- und Südeuropa seien inzwischen rund zwei Drittel der neuen Werke chinesisch. Parallel wird der Wettbewerb um Aufträge und Auslastung härter. Der Absatz der zehn größten Autohersteller ging in den ersten drei Quartalen um 4,6 Prozent zurück, ihre Umsätze sanken um 2,4 Prozent. Neue Märkte wie Indien konnten die Lücke nicht schließen. Auch Elektroautos sorgten zwar für zusätzliches Absatzvolumen, bislang aber nicht für höhere Margen, sagt Jan-Philipp Schneider, Senior Consultant bei Berylls by AlixPartners. Die Beratung rechnet deshalb nicht mit einer kurzfristigen Erholung der Absatzmengen, sondern mit einem Rückgang bei Werken, Modellen und Zulieferern. Unternehmen sollten sich auf eine stagnierende Nachfrage einstellen und gemeinsame Plattformen sowie Werke stärker nutzen und konsolidieren. Zugleich dürften die Autohersteller den Preisdruck auf ihre Zulieferer erhöhen – etwa durch eine stärkere Modulbauweise. Berylls empfiehlt, Preisnachlässe stets an Produktivitätssteigerungen zu knüpfen. Gewinner trotz Krise: Vor allem Reifenhersteller Auch in einem schwierigen Markt gibt es Unternehmen, die sich besser behaupten. Zu den Gewinnern zählen laut Studie Reifenhersteller wie Continental und Bridgestone, deren Margen über 13 Prozent liegen. Auch der Motorenhersteller Cummins schnitt gut ab. Das Geschäft mit Motoren für die Energiewirtschaft stärkt das Unternehmen. Dass Reifenhersteller nicht automatisch erfolgreich sind, zeigt dagegen Goodyear: Dort lag die Marge bei minus 1,9 Prozent. Neben dem Autogeschäft setzen einige Unternehmen stärker auf andere Bereiche: Der Umsatz mit Non-Automotive-Produkten und -Dienstleistungen wuchs laut Studie um 31 Prozent. Knapp ein Drittel des Umsatzes der betrachteten Unternehmen entfällt inzwischen auf solche Geschäfte. Dennoch sind 13 der 25 Zulieferer weiterhin vollständig vom Automobilgeschäft abhängig. Berylls sieht Diversifizierung daher als mögliche Option, aber nicht als Selbstzweck: Sie müsse wirtschaftlich tragfähig sein. Zulieferer sollen sich um chinesische Aufträge bemühen Die Größe allein schützt Unternehmen nicht mehr vor der Krise. Das zeigt laut der Studie sowohl Volkswagen mit einer Marge von 0,0 Prozent als auch die Lage europäischer Zulieferer. "Flexibilität und Qualität schlagen schiere Größe", sagt Stefan Schneeberger, Associate Partner bei Berylls by AlixPartners. Für europäische Zulieferer gehe es deshalb darum, ihr Profil zu schärfen und sich zugleich um Aufträge chinesischer Autohersteller zu bewerben, die nach Europa drängen. Diese benötigten lokale Partner. Europäische Anbieter könnten dabei mit ihrer gewachsenen Automobilkompetenz punkten – bis hin zum Ersatzteil- und Servicegeschäft. Sie könnten damit für die Zukunft chinesischer Hersteller in Europa "erfolgskritisch" werden, so Schneeberger. Regulierung bremst China-Autos Der Markteintritt in Europa erweise sich für chinesische Hersteller allerdings als schwieriger als erwartet. Außerdem würden die Sicherheitsanforderungen für die Entwicklung neuer Autos in China strenger. Das sei eine gute Nachricht für Verbraucher, könne das bisherige Entwicklungstempo chinesischer Hersteller aber spürbar bremsen. Für die europäischen Unternehmen eröffnet sich damit eine Chance – vorausgesetzt, sie passen ihre Kosten, Kapazitäten und Geschäftsmodelle an den veränderten Markt an. Berylls empfiehlt, die Marge stärker zu gewichten als das Volumen, die Refinanzierung frühzeitig zu sichern und den europäischen Produktionsstandort konsequent an die Nachfrage anzupassen.

 Gefällt Oliver Albrecht, Moritz Vogel


 Gefällt Oliver Albrecht, Moritz Vogel