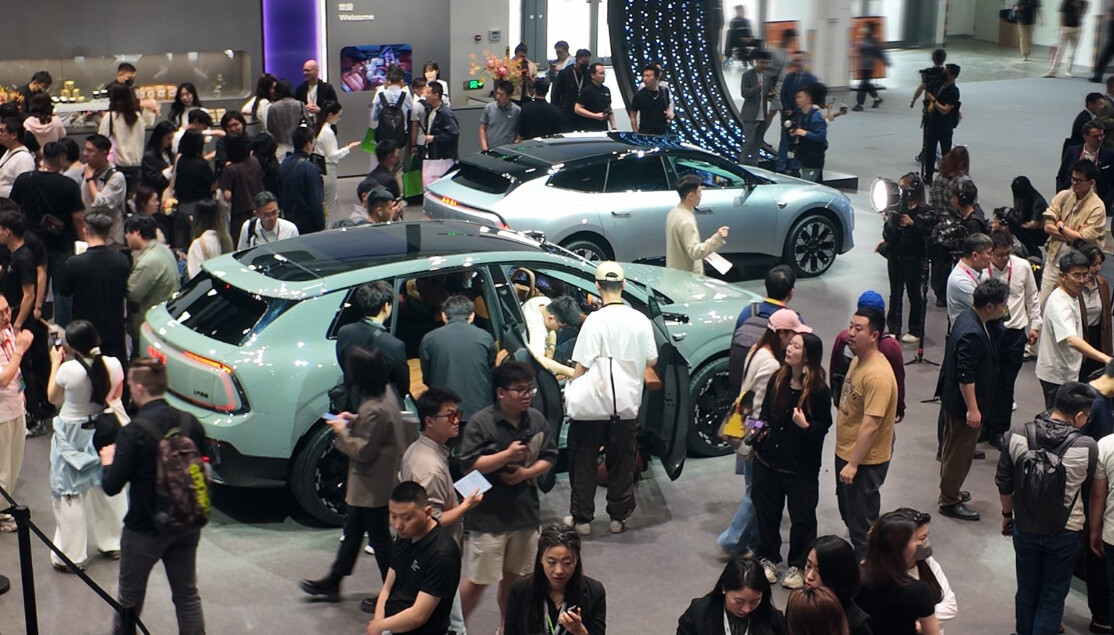
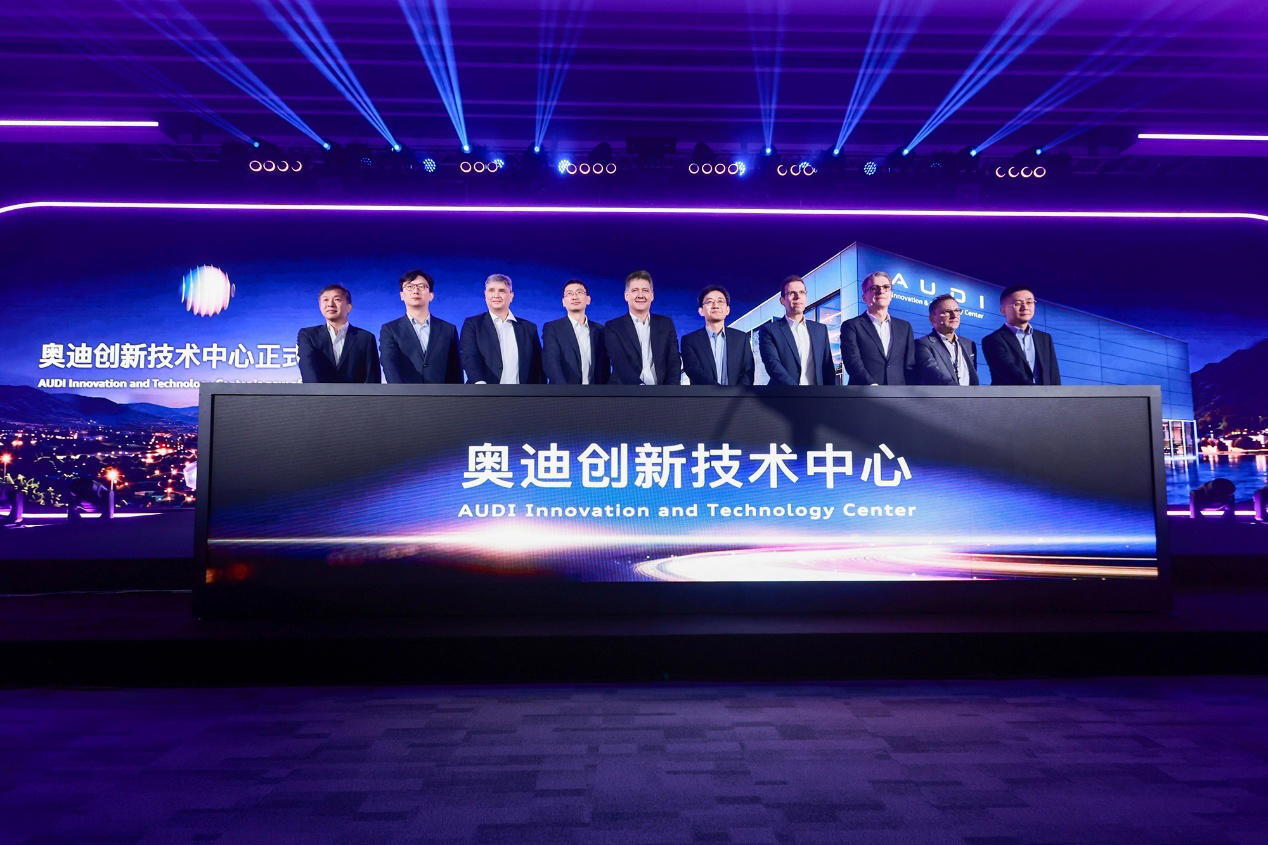
A7L退场,与一份迟到的协议 协议签字那天,事情已经结束。 2026年7月,上汽奥迪四环品牌全部车型,产量归零。其中一款叫A7L。3月到7月,五个月累计产量不足50辆。 三个月后的10月26日,奥迪中国分别与一汽、上汽签下协议,"双品牌、双合作伙伴"落地:四环归一汽,字母标归上汽。外界多把它读作一次深思熟虑的战略重构。 但把日历往前翻三个月,会看到另一种解释:协议不是决定,是追认。对存量的切割,签字前就已发生;协议要安排的,是切割之后的路。 澄清一个易误读的点:停产的是生产端,不是销售端。上汽奥迪手里的四环车可卖到2027年底,售后平稳衔接,2028年后才不再有新车从这里推出。 三十八年来,奥迪在华做过五次关键的主体与层级调整,此前次次是加法,这一次是减法。 加法分增量,人人有份,容易通过;减法分损失,总有人少拿,所以难。这道减法,伴随了十年拉扯、四个月延迟、一位德国总裁的离任。 迟到的出生 A7L的出生证明,2016年就签了。 那年11月,上汽与奥迪在德国狼堡签下备忘录,计划各持50%股份组建上汽奥迪,正常节奏两三年就该进店。 签约六天后,一汽奥迪经销商年会罢会;又六天,广汇、中升等30家经销商集团联合拒提车,而这30家占奥迪中国销量六成。经销商手里最硬的牌,从来不是降价,是不提车。 2017年2月,奥迪经销商联会在三亚成立,发布《三亚声明》,提出完成年销100万辆的"2020战略"之后再谈新伙伴——彼时奥迪在华年销还在50多万辆徘徊,经销商前三年累计经营亏损280亿元。 当年5月19日,奥迪、一汽集团、一汽-大众与经销商联会四方签署协议,写死一条:第三方不早于2022年1月在中国销售。 一款车,从签约到能卖,隔了五年。协议还留下另一条:上汽奥迪的产品,进现有奥迪网络销售。翻译过来,它从出生起就没有自己的渠道。 2022年,上汽奥迪全年只卖了6280台,定下的数万辆目标仅完成约一成,CEO贾鸣镝黯然离场。 十年后回看,2016年那个冬天,为2026年的夏天埋下伏笔:经销商保住了四环独占权,也让第二通道先天残缺。 两头不靠 A7L的麻烦不只是渠道。 它的轴距3026mm,只比当时那代A6L的3024mm多2mm——挂着A7的名字,尺寸几乎就是A6L,只做了运动化外观。 结果两头不靠:商务客户要A6L的稳重,被运动外观筛掉;年轻用户在2022年那个窗口,已经转去看新势力。 2023年奥迪又定下"奇数油、偶数电"的命名规则,A5L与A4L新老同售、定价高于宝马3系,走量的却还是A4L。终端连车型都对不上号。 然后是价格。A7L指导价41.87万,清库26.28万;Q6从46.76万打到27.98万,都是六折。买一台四环旗舰轿跑的钱,已和入门豪华车差不多。 残值还要再算一遍:流通协会2026年4月数据,奥迪三年保值率跌到49.8%,是当时BBA里首个破50%的;到下半年宝马也跌破,BBA集体进入"半价"区间。 生产端更直接。7月全线归零,此后仅零星复产;9月四款四环车总产量3828辆,其中A7L因基数极低反而同比翻倍,其余三款降幅76%到94%。 一台车的一生:签约到能卖久等“五年”,能卖到停产却仅仅“四年”。 组织太厚,钱袋太薄 奥迪在华的年份,本是一条清晰的加法曲线:1988年长春技术转让、1991年一汽-大众成立、2006年销售事业部、2009年北京全资子公司、2021年销售公司落杭州,每次加一个层级、一个主体、一座城市。 10月26日,曲线第一次递减。《财经》的说法比"南北双方"精确:奥迪在华同时有五个握有话语权的主体,上面还叠着四层决策链,最顶端是德国英戈尔施塔特的批准权。 股权里藏着对冲:一汽奥迪中方控股(一汽60%),奥迪一汽新能源外方控股(奥迪55%),存量让利、增量主导。据明镜Pro,分家本计划6月底官宣,因谈判分歧和央企审批拖了四个月。 减法之难,也在于没有更便宜的路。广汽以股权整合收掉了南北丰田,大众安徽另立纯电新品牌而主标不动,本田至今维持双体系共存。 四条路里,奥迪选了唯一需要重新定义品牌归属的那一条,也是最贵的一条,转身之势无比明确。 财务阵线失守是重要推手。2026年业绩指引一年内三次下调,营收从630—680亿砍到550—590亿欧元,利润率下限跌到3%。上半年在华投资收益仅0.73亿欧元、降73.6%;内部预计全年在华仅卖42万辆、减约三成,是2012年来最低,甚至警告可能首次亏损。 母公司同样在收缩。大众集团2025年税后利润69亿欧元,同比降44%;2026年营业销售回报率指引从4%—5.5%砍到最高1%,重组方案又被监事会否决。被寄予厚望的大众安徽,三年累计亏损114.48亿元,2025年只卖了0.94万辆。 逻辑就此清楚:狼堡没有余粮,品牌切割是不需集团大额新增投资就能减少内耗的务实之选。 四环这一侧,奥迪绑定华为乾崑智驾,是BBA里首个在燃油车上用华为智驾的品牌;字母标这一侧,E5与E7X搭载的是Momenta的强化学习大模型。 同一个奥迪,在中国同时用了两家智驾供应商——这本身就是分治在技术层面的注脚。 价值藏在哪 先看一组对比。2026年5月,据行业机构测算,蔚来、理想、鸿蒙智行三家单月合计约9.9万辆,首次超过国产BBA的约9.3万辆。 四个月后,9月40万元以上车型销量榜:问界M9、蔚来ES9、极氪9X包揽前三,宝马X5第四,A7L则是662辆、末端徘徊——此时它已基本不生产,卖的是库存。 拉长看,2018年BBA在华份额接近七成,2026年已不足四成;用户意向忠诚度跌破18%,而2020年前普遍在40%以上。 为什么?技术差距已不足以解释,更关键的是价值被感知的路径。 传统豪华把价值刻在底盘、机械和长期品质里,真实存在,却有个前提:要感知它,得有足够长的时间、里程和经验。它不拒绝用户,只要求你先成为懂车的人。 中国品牌在机械素质稳健进步、缩小差距的同时,还擅长把价值直接摆上屏幕、功能和体验,让用户在展厅几分钟内就下判断。 差别不在谁下了真功夫。一汽奥迪螺栓扭矩误差控制在2%以内是真本事,但要等用户开满三年、拆开维修单才看得到;而购车决策,发生在展厅的十五分钟里。 差别在感知的门槛,而这道门槛,正是过去十年豪华车定价权的藏身之处。 门槛被绕开,定价权随之转移:奥迪在华单车利润已降到约750欧元,折合人民币不到六千,卖一台赚的不如一台高端手机;加权均价从28.7万跌到26.3万。 代价压向渠道:2025年全国4S店退网4961家,55.7%亏损,奥迪十余家闭店,近50家店打包仅卖7.93亿。 最懂豪华客户的那批经营主体,正转身投奔新品牌——北京华阳奥迪转投问界,广州京溪奥迪转投蔚来。 另一辆车,和没跑通的一半 AUDI字母标1909年就已启用,四环标是1932年四家萨克森车厂合并才出现的。论辈分,字母标反而更古老。 这个冷知识在2026年派上了用场。A7L产量归零的同一年,挂着字母标的另一台车上市了。 5月29日,AUDI品牌第二款车E7X上市,26.98万—35.98万,首月交付4017辆,百日破万,是首个百日破万的豪华纯电。含金量更值得看:均价超30万,quattro占比超60%,九成增换购、其中57%是德系老车主。 57%意味着,AUDI不是从问界、蔚来手里抢人,而是拦住那批本就要从德系油车换到电车的人——他们没离开德系,只是换了个标识。 它跨过感知门槛靠的也是硬功夫:全系后轮转向、全铝底盘、900V快充,转弯半径5.14米、零百3.9秒,109度电池CLTC续航751公里、充电10分钟最多补能429公里,再把这些翻译成用户一眼能懂的参数。 于是有了关键数字:近半年AUDI累计12100辆,反超四环的9863辆。 支撑它的是两套底座。技术平台ADP,中德联合开发,零部件通用率72%,支持L3;研发实体AITC,9月注册、11月5日开业,德方合计控股51%、上汽为单一最大股东,目标把开发周期压到24个月内。 按规划,上海安亭工厂未来不只供应中国,还可成为奥迪全球新能源车的出口基地。 从"市场换技术"到"技术换市场",这条路放在2016年的狼堡,没人会信。 另一半的故事要沉重得多。四环这侧并非全无亮色:2025年一汽奥迪卖出57.01万辆,时隔六年重夺燃油豪华车第一。但真正沉重的账在长春。 那座投资26亿欧元、规划年产15万的工厂,奥迪一汽新能源前三季度仅卖7625辆,仍重度依赖股东注资。 10月,德媒《经理人》爆料奥迪拟联合华为开发A8中国版、长春投产、新增投资超10亿、2028年底下线——双方至今未确认。 AUDI这侧,其实也没那么稳。E5 Sportback上市30分钟订单破万,但2026年的月度销量有两套相差数倍的第三方统计口径,共同指向一件事:3月降价后回温,随后再度回落。 它目前仍靠价格驱动,而非品牌驱动。连第三方都算不清它究竟卖了多少,这本身就是信号。 分治只是解决品牌内耗的第一步,但技术迭代与组织效率的问题,任重道远。 回到A7L 2016年签约那个月,30家经销商拒提车;十年后的2026年7月,它产量归零。 它赶上合资时代最后一趟车,也吃下这个时代所有的迟疑:迟到五年、没有渠道、两头不靠、六折清库,最后变成协议上被轻轻划掉的一行字。 2026年11月1日,张俊坐进奥迪中国总裁办公室,首位华人总裁、五年第四任。他的桌上摊着刚停产的四环、反超四环的字母标、停摆的26亿工厂、三次下调的指引,和一个还没签字的华为方案。 三道门槛横在2027到2028之间:字母标能否撑到ADP2.0首款车问世;四环能否止住量价双跌;本土授权能否真正落地。 三十八年,五次加法、一次减法。事情在变化:新品牌的研发主导权放在上海,最大单一股东的位子让给了中国伙伴。 那个还没签字的华为方案能走多远,尤未可知。但风起青萍,当“一家百年豪华车企开始讨论把旗舰的技术底座交给中国科技公司”的风声流出,"合资"的含义,已从"引进"变成"共创"。这不是一家企业的转向,而是整个产业格局的重写。 参考消息 [1] 奥迪中国、中国一汽、上汽集团,2026年10月26日三方战略协议公告("双品牌、双合作伙伴"权责划分与过渡期安排) [2] 奥迪集团,2025财年年度报告及2026年半年度报告(营收、营业利润、在华投资收益、业绩指引调整) [3] 大众汽车集团,2025财年年度报告及2026年半年度报告(税后利润、营业销售回报率指引、重组方案) [4] 中国汽车流通协会《2026年9月中国汽车保值率研究报告》 [5] 杰兰路,2025—2026年豪华品牌加权成交均价与品牌NPS调查 [6] 德国《经理人》杂志,2026年10月20日报道(奥迪与华为洽谈A8中国专属版本,双方均未官方确认) [7] 路透社、《华尔街日报》,2026年10月30日报道(奥迪下调2026财年业绩预期) [8] 《财经》,《独家|奥迪中国分治方案基本敲定,上汽奥迪只留AUDI》(2026年9月7日) [9] 《财经》,《奥迪在华重新划界,十年扩张得失待解》(2026年10月27日) [10] 每日经济新闻,《上汽奥迪2022年将推三款新车 贾鸣镝:希望年销量超5万辆》(2022年1月5日) 本文作者为踢车帮 孙小树