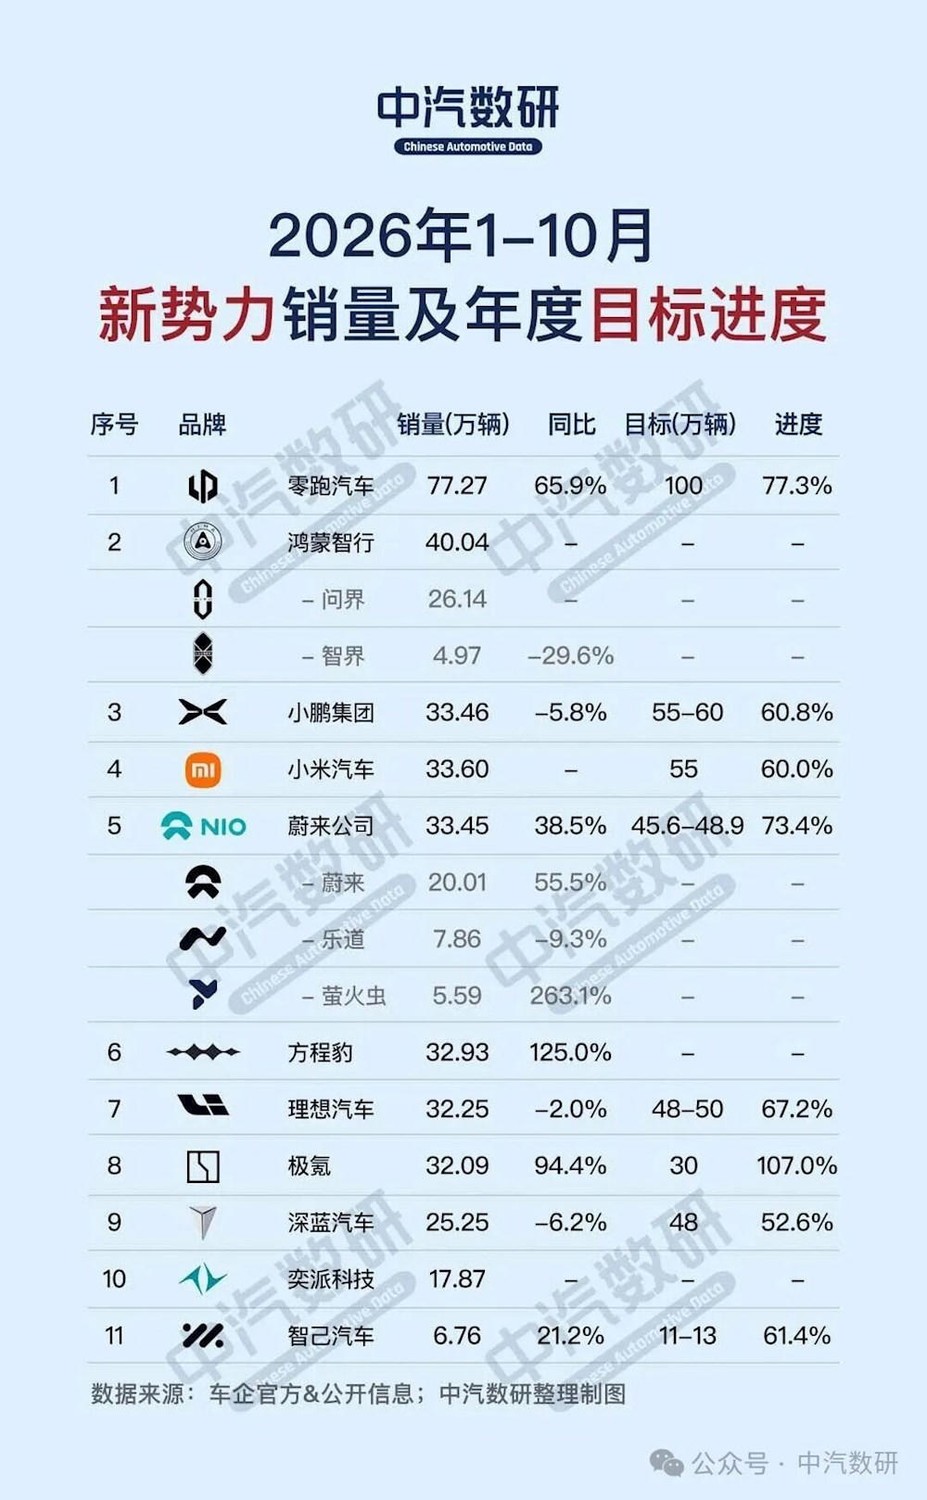
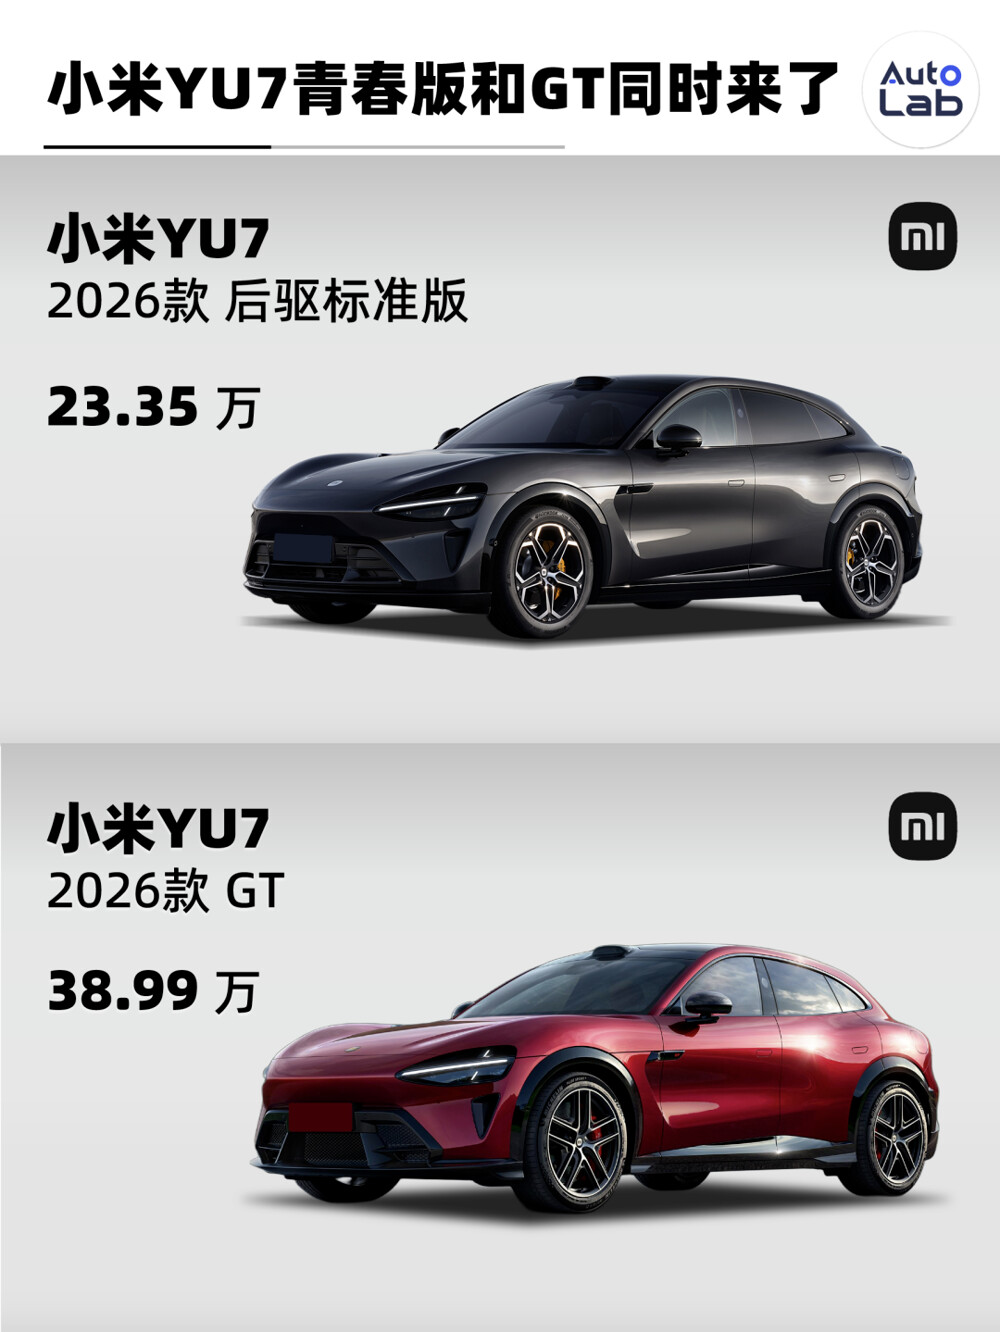
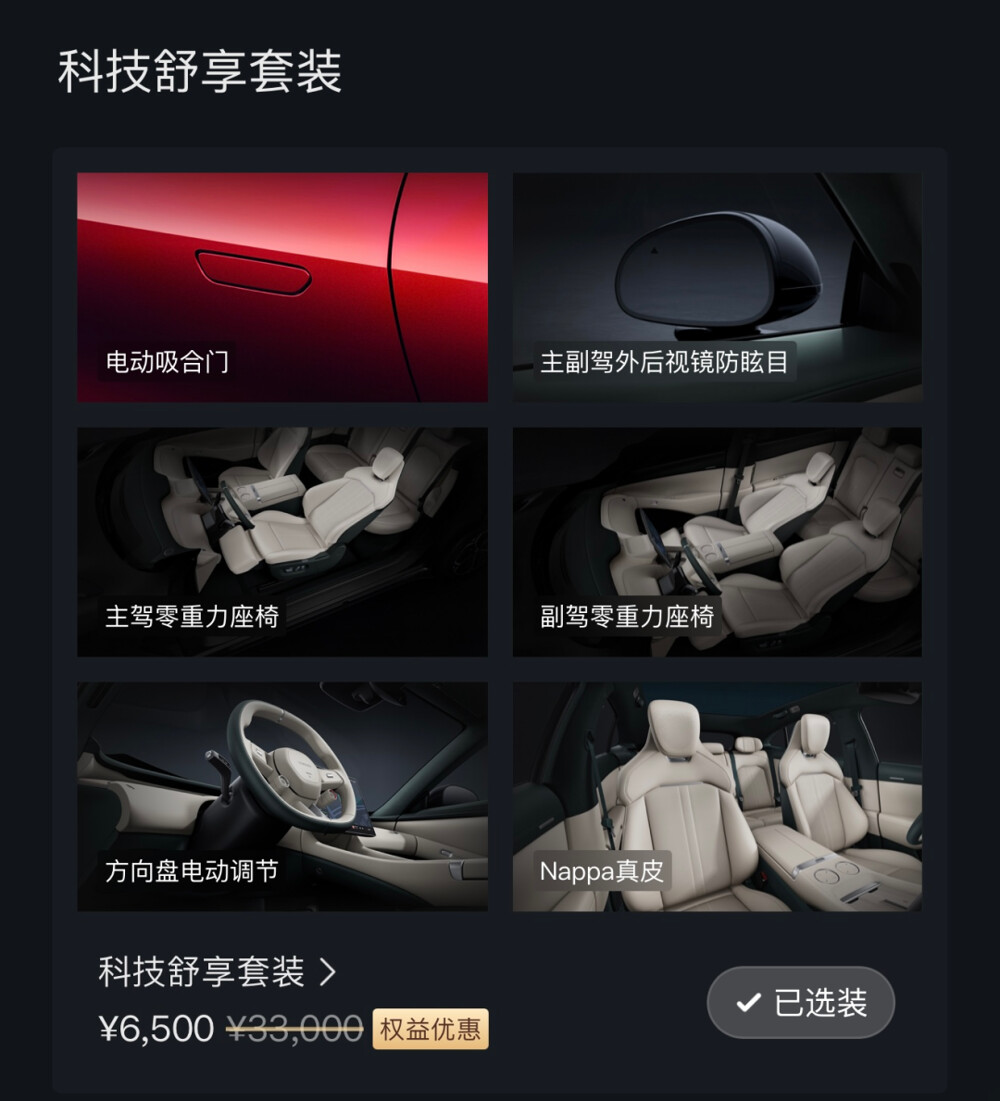
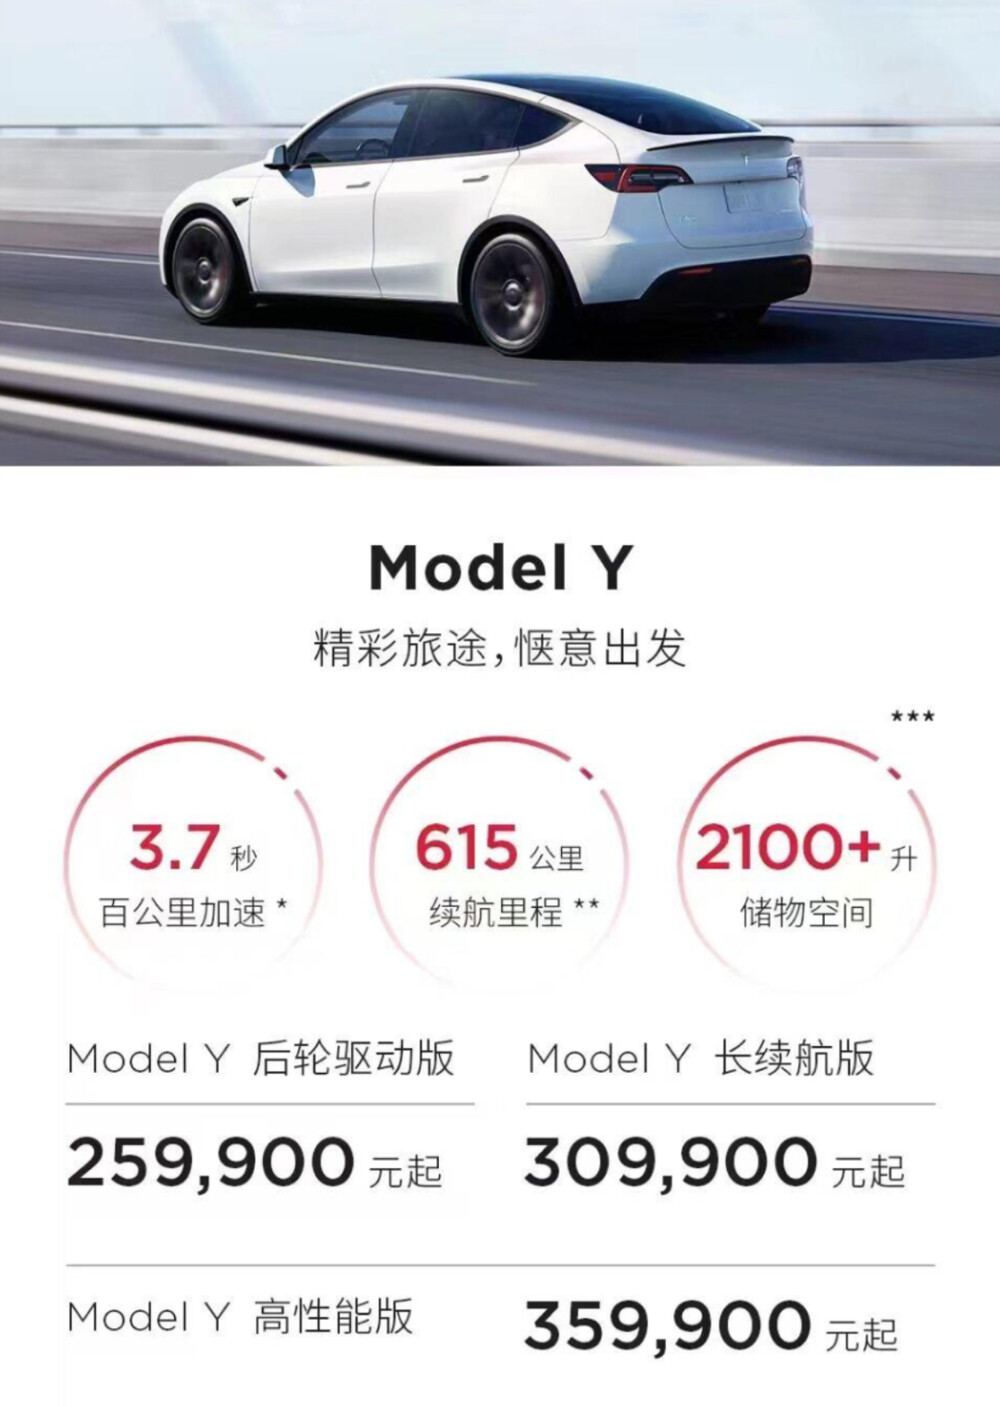
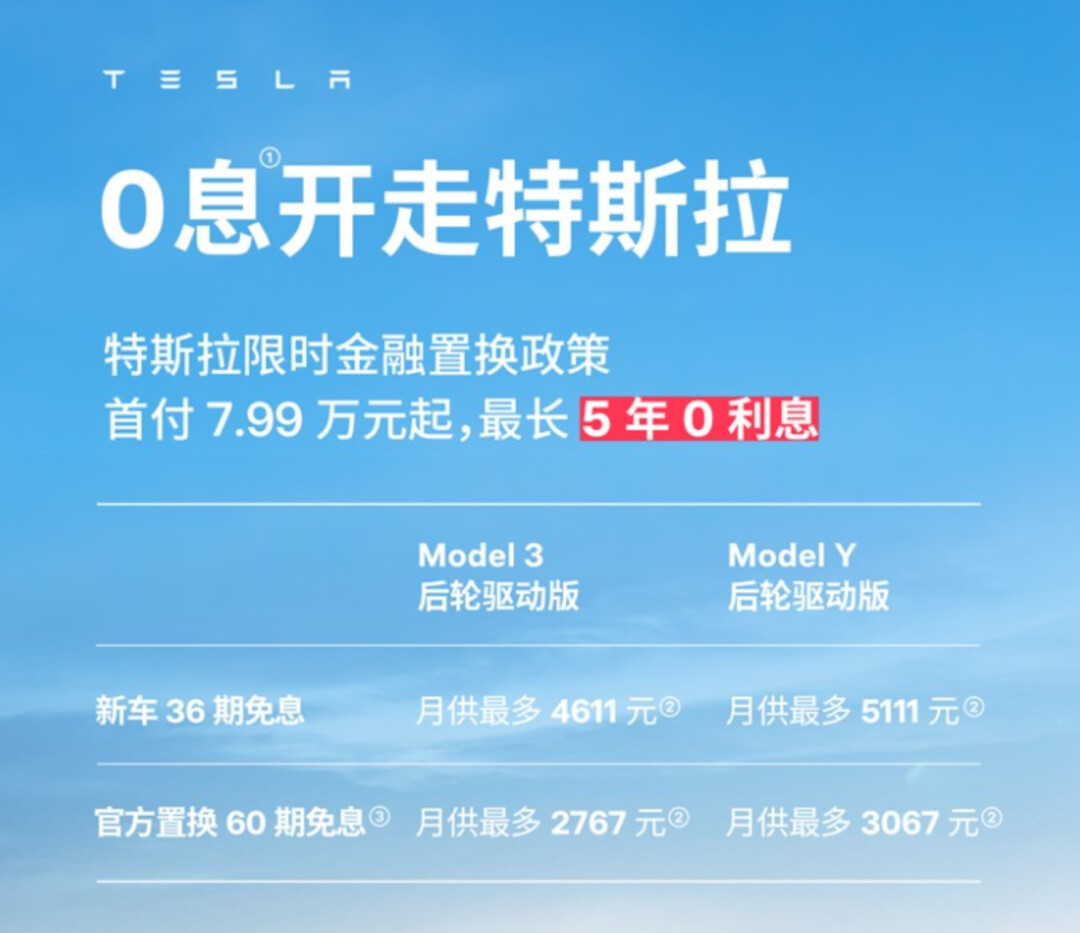
乘联分会秘书长崔东树对中国车市全年规模的判断,比市场此前的预期更为谨慎。他预计2026年国内零售规模仅为1850万辆,不仅低于2025年的2374万辆,也低于2020年的1929万辆。政策调整、国际油价上涨、原材料成本攀升以及居民消费意愿偏弱,被列为主要的下行压力来源。这个数字意味着,全年车市可能创下近几年的新低。 1850万辆这个预测的冲击力,在于它把新能源汽车维持高增长的火热表象,与燃油车持续收缩、整体大盘回落的现实摆到了同一张表上。国内新能源汽车渗透率仍在攀升,新能源的销量增长却在相当程度上是以燃油车的快速退场为代价。燃油车端的下行幅度,已经大到新能源的增量无法完全对冲,净效应就是总量的收缩。 终端层面的促销力度正在印证这种压力。进入11月,特斯拉、小米、零跑、深蓝等车企集中推出年末专属购车权益,低首付、0利息、尾款立减、综合权益叠加成为普遍动作。特斯拉把Model 3部分车型的尾款立减从此前5000元提高至1万元,小米对SU7、YU7、N70全系开放3年0息,首付7.99万元起,零跑指定车型的综合权益最高达57379元。促销的密集与加码,本身就是需求偏弱的一面镜子。 崔东树同时点出了一个结构性的事实,即便进入传统的银十旺季,车市成色仍显不足。第四季度缺乏全国性强刺激政策接续,目前仅河南、南京、天津等少数地方补贴落地,力度与覆盖面远不及前几年的全国性以旧换新政策。政策退潮之后,原本被前置释放的购车需求出现了真空,市场回归到纯粹由居民消费能力与信心驱动的节奏。 全年1850万辆的预期,对车企的战略判断意味着一次校准。过去两年不少品牌把年度目标定在动辄50万、100万辆的量级,隐含的假设是国内大盘维持高位。一旦总量回落,目标与现实之间的缺口会被迅速放大,从极氪提前达标、到深蓝完成率仅52.6%之间的分化,正是这种错位的直接体现。 面对收缩的大盘,车企能做的选择并不多。降价可以短期换量,却进一步压缩利润;出海可以打开增量,却要承受更长的回报周期与地缘风险;押注高端可以守住毛利,却意味着主动放弃更大的基盘。2026年的收官阶段,销量数字背后的经营质量,比任何一个单点成绩都更能说明一家车企能否穿越接下来的调整期。