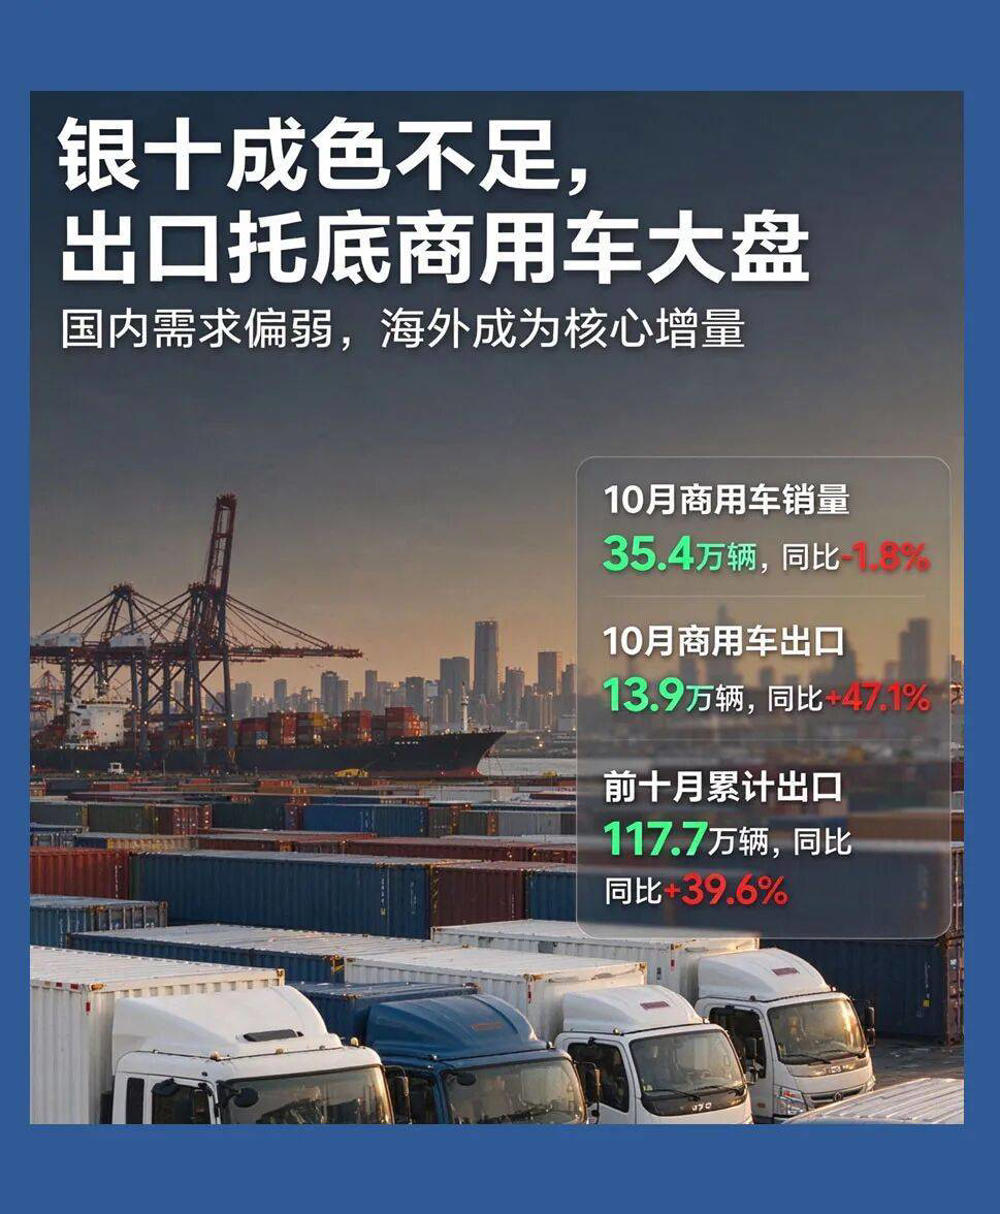
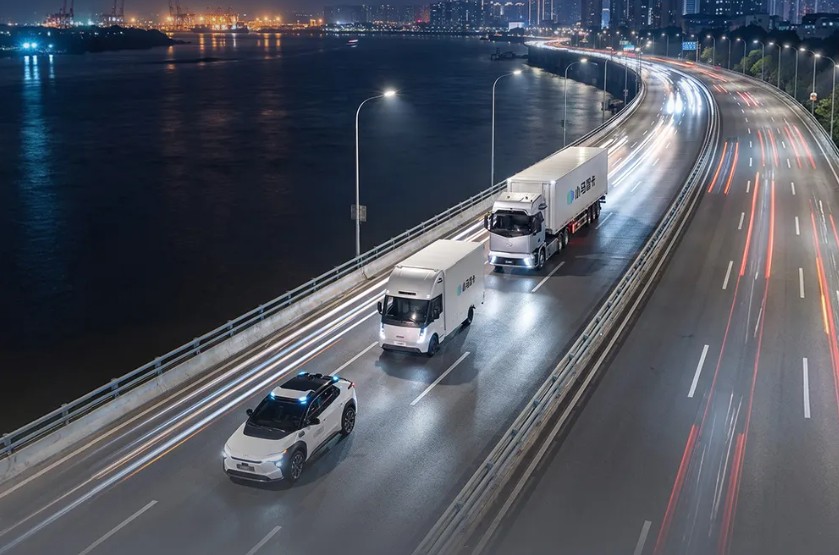
中汽协出炉的10月商用车数据可以看出,与乘用车相比,商用车当下更需要海外市场。 10月商用车销售35.4万辆,同比下滑1.8%,往年期待的“银十”旺季没有兑现;好在1至10月累计销量366.3万辆,同比保持5.3%的正增长,大盘依靠出口硬生生稳住了节奏 。 国内货运需求偏弱是本月最大拖累。货车板块整体走弱,重卡10月仅售出8.9万辆,同比下滑15.8%,中卡跌幅更是达到22.9%,运价低迷、干线开工不足压制了换车需求。 货车里面唯一的亮点是轻卡,10月同比小幅上涨5.1%,城配运输的需求韧性持续在线。客车市场则是两极分化,整体同比大涨19.6%,但增量几乎全部来自轻客,轻客单月同比增长30.6%。 传统大中型客运大巴依旧承压,同比下滑近两成,长途客运市场复苏乏力。 本月最扎眼的下滑来自天然气商用车,10月销量0.8万台,同比暴跌69.8%,气价走高直接抹平它的经济性优势,这条路线短期快速退潮。 另一边,出口是全市场最强增长极,10月商用车出口13.9万辆,同比大涨47.1%,其中客车出口增速达到57.9%;新能源商用车出口爆发力更强,同比翻了1.3倍。 前十个月商用车累计出口117.7万台,同比接近四成增长,海外市场已经成为国内商用车厂商的核心增量赛道。 放到全年维度看,前十月重卡累计销量突破101.9万辆,同比上涨9.7%,前期的更新周期红利还在释放;轻卡、轻客稳定贡献基础盘,微型货车持续萎缩。 头部企业里,福田、重汽、大通、江铃等跑赢大盘,解放等品牌增速明显落后行业均值。 整体来看,国内商用车已经告别普涨时代,机会集中在城配轻卡、轻客以及海外市场;干线重卡、传统大巴、燃气车型短期压力不小。 接下来行业的看点,一方面看国内货运回暖节奏,另一方面看电动化、换电重卡配套落地,以及海外本地化布局能不能延续高增长。