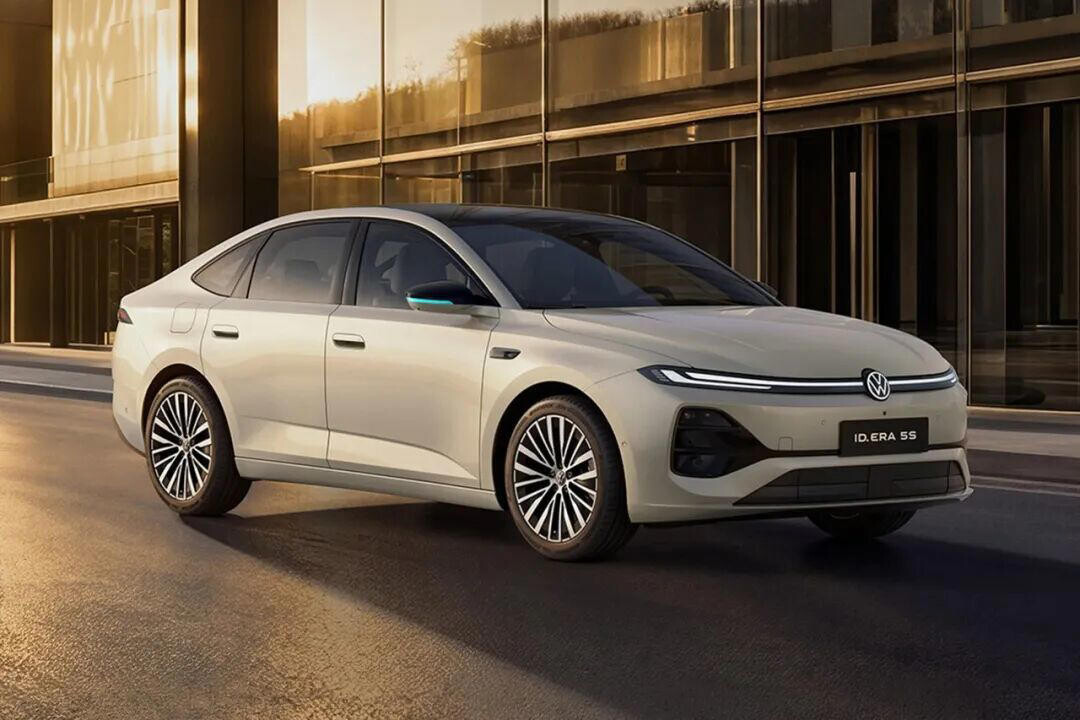
10 月的车市有点冷。国内汽车销量同比下降 27.1%,前十的车企里有九家都在往下走,能正增长的没几个。新能源倒是另一幅景象,渗透率一路推到 67.5%。更让人意外的是合资品牌的电车,这个月居然逆着风往上冲。喊了好几年的 “合资反攻”,这回好像真有了点模样。整体在缩、新能源在涨、合资电车也在涨,三件事叠在同一个月,够反常了。合资这块,过去两年一直被人唱衰。 冲得最凶的是大众。一汽 - 大众 10 月新能源卖了 1.49 万辆,同比增长 629.2%,放在大盘下滑的月份里相当扎眼。撑起这份成绩主要是靠一款车,ID. AURA T6,单款交付 1.2 万辆,等于品牌八成的量都压在它身上。增幅里有去年同期基数偏低的成分,可 1.49 万辆的绝对量,确实比过去厚实。大众在中国的电车盘子,一直被自主和新势力压着,这次算是真翻了个身。 这款车来头不小。ID.AURA T6 今年 9 月上市,定位中型纯电 SUV,售价 12.99 万到 16.69 万元,配宁德时代电芯、行云智行辅助驾驶,还承诺三电终身质保。续航、动力、高阶智驾这些用户最在意的地方,它基本补齐了。首个完整销售月,它拿了合资纯电零售冠军,也是新能源中型 SUV 的销冠。12.99 万的起步价放在一台合资中型纯电 SUV 上,算是把姿态放低了。 热闹背后还有个时间点。按官方计划,全新车型 ID. AURA L5 很快就会上市,一汽 - 大众这波爆款效应能不能续上,就看它接不接得住。单款车撑起一个品牌的销量,短期数据好看,长期还是要看产品线的厚度。L5 要是能把价格和配置再往前推一步,15 万级就有两台能打的车;推不动,还是独苗一根。T6 的热度能不能复制到 L5 上,才是接下来最该盯的事,一款车撑不起盘子。 上汽大众也没闲着。10 月新能源卖出 1.8 万辆,同比增长 253.1%。其中 ID.ERA 5S 月销 7100 辆,拿下插混轿车的销量冠军;ID.ERA 8X 上市不到一个月,交付 3500 辆,在增程中大型 SUV 这个细分里排在前列。插混轿车和增程 SUV 两头都要,赌的就是不把鸡蛋放在一个篮子里,抗风险的能力自然也要强一些。两条腿走路,哪条腿都能撑住,不必押在一头。 把产品摊开看,脉络挺清楚。ID.ERA 家族目前有 9X、5S、8X、5X 四款,既有高端旗舰,也有亲民家用,形成矩阵式的布局。德系底盘调校、黄金增程、黄金超混、高阶智驾,这几样是它拿得出手的技术牌。价格从十万出头铺到三十万,覆盖的面比过去要宽得多。消费者最直观的感受是,合资车的价签终于开始跟着市场走,同价位的配置优势也在被追平。价格带铺开,才有话语权。 它走的路子和传统合资不太一样。技术普惠、研发本土化,能给的配置往下压价,能本地做的就在本地做,这让它成了转型里跟上节奏比较快的一批。11 月刚上的 ID.ERA 5X,限时权益价 9.99 万起,还给了 2 年 8 折、3 年 7 折的保值回购,后期用车也一并考虑进去了。9.99 万这个价格,已经踩进自主品牌最拥挤的区间;保值回购则是冲着电车掉价快去的。摆明了就是要抢量。 日系这边是两极分化。最稳的是广汽丰田铂智 3X,月销基本保持在一万辆左右,累计交付已经突破 15 万辆。这台车上市超过一年,还能维持这个量,说明不是靠一波营销冲起来的。媒体给它挂的 “最强合资纯电 SUV”,也算有底气,但 “最强” 这种话终归是媒体口径。一年前它还被叫作合资电车的样板,如今靠的是持续交付而不是发布会,15 万辆背后,是一批家庭真掏了钱。这数不假。 铂智 3X 的杀手锏说起来不复杂:定价亲民、空间大、高阶智驾。三样凑在一起,正好压在家庭用户最在意的几个点上。合资车过去被吐槽配置抠、价格虚,这台车算是把这两条补上了。销量稳,不是因为牌子还值多少钱,而是它愿意在自主品牌最擅长的空间和智驾上让利。空间是家用车的硬指标,智驾是年轻人愿意多掏钱的理由,在这两处让利,等于把最吃亏的地方补上了。销量这事,不虚。 东风日产也在往上走。今年前 10 个月,新能源 N 系列累计增长 37%。目前在售的是 N6、N7、NX8 三款,第四款 NX7 计划在 11 月的广州车展正式上市。这台车定位插混 SUV,配宁德时代电池,智驾和 Momenta 合作,座舱和科大讯飞合作,路子和大众那套很像。N 系列的量不算大,但连续增长说明产品线找到了节奏,NX7 要做的就是把这个节奏接下去。接不接得住,看车。 美系里最能打的是别克。至境 E7 单月零售 5005 辆,扛起了别克新能源的销量大旗。GL8 插混版的终端销量也稳定在每月 3000 辆左右,而且插混在 GL8 里的占比已经超过燃油版。这个变化比数字本身更值得留意:商务车那批用户认牌子,换了动力形式也照样愿意跟。别克没推全新平台,而是先让老车型带电,路是慢了一点,用户基础一直都在,GL8 这块招牌在商务市场依然很硬。 热闹归热闹,行业里有个说法叫 “新车效应死亡谷”。新车上市初期靠营销把订单冲起来,产能爬坡之后需求迅速回落,三个月就慢慢消失在牌桌上。合资新能源现在的份额只有两成左右,去年同期底数又低,高增长里有一部分其实是补涨。能不能走出这个谷,还得再看半年。真正能说明问题的,是明年这个时候,这些车还在不在万辆俱乐部里,那才真叫拐点。现在下结论,确实还是早了点儿。